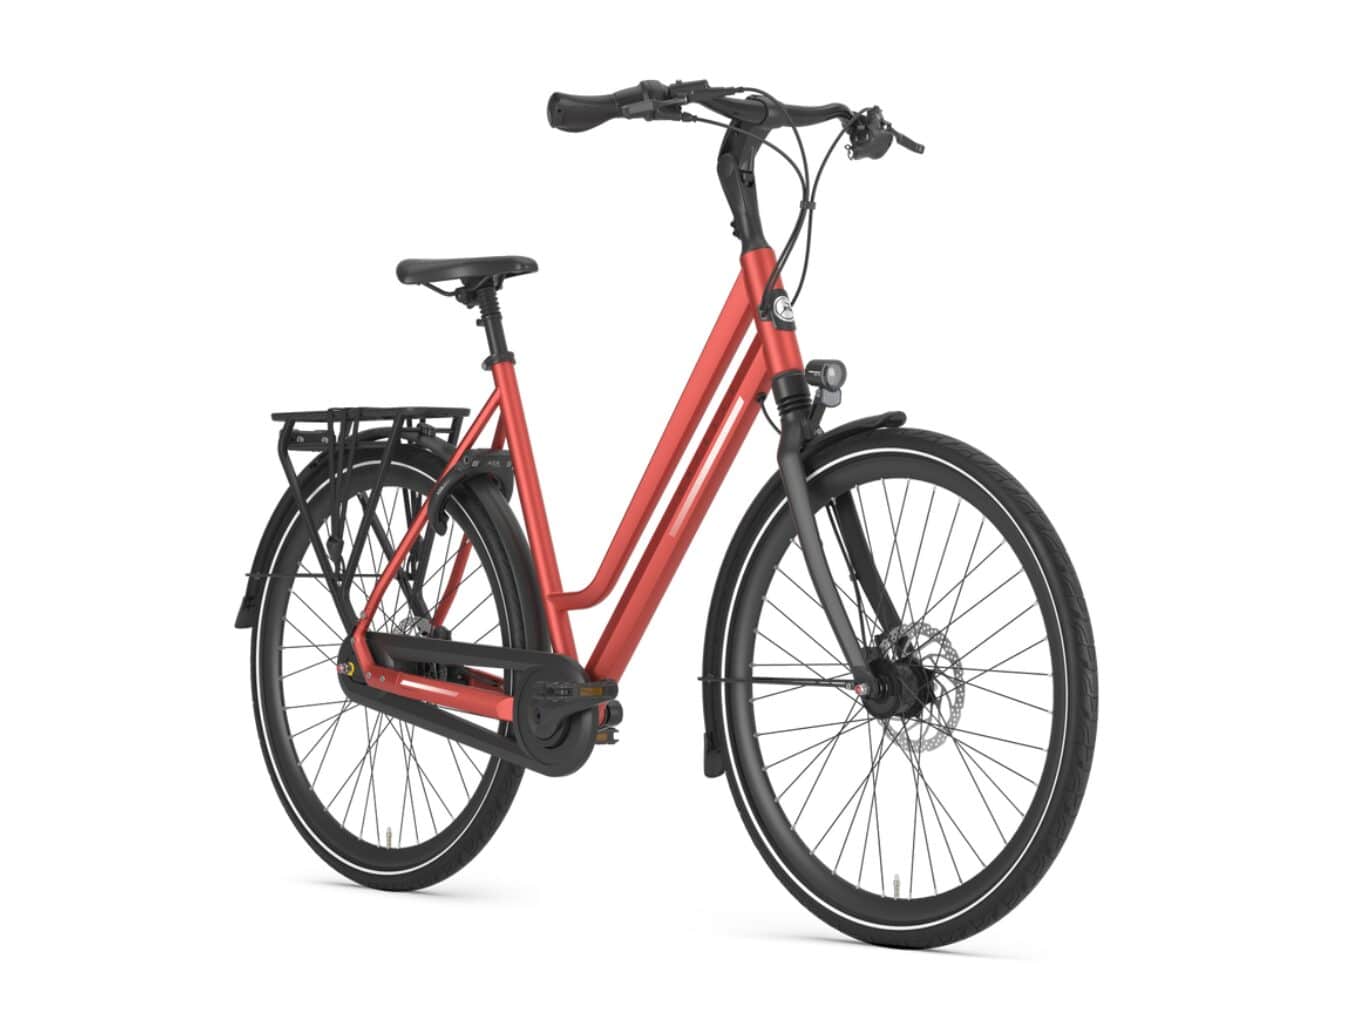
gazelle damenrad orange Chamonix C8 28" kaufen mav|09010_1065_9027 Diamant 127 oder Raleigh Wähle deine Schriftart:Schriftart 4
Baker’s notes & crumb story
Description
gazelle damenrad orange Chamonix C8 28" kaufen mav|09010_1065_9027 Diamant 127 oder Raleigh Wähle deine Schriftart:Schriftart 4
Diamant 127 oder Raleigh One Way für den Alltag? - Fahrrad
20.12.2017 (bestätigter Kauf) Super geschickt zum Aufbewahren Herstellerinformationen: Krämer Pferdesport GmbH & Co
mav|09010_1065_9027
Wähle deine Schriftart:Schriftart 4
2 AO Bei leichtfertiger Steuerverkürzung beträgt die Verjährungsfrist 5 Jahre In schweren Fällen kann die Aufbewahrungspflicht bis zu 15 Jahre betragen Besondere Regelungen nach Unterlagentyp Elektronische Steuerunterlagen GoBD-konforme Archivierung elektronischer Steuerunterlagen ist erforderlich Unveränderbarkeit und maschinelle Auswertbarkeit müssen gewährleistet sein Digitale Signaturen und Zeitstempel können erforderlich sein Internationale Geschäftsvorfälle Doppelbesteuerungsabkommen können längere Aufbewahrungsfristen erfordern Unterlagen zu internationalen Verrechnungspreisen: bis zu 10 Jahre EU-weite Geschäfte: Beachtung der jeweiligen nationalen Vorschriften Umsatzsteuerrelevante Unterlagen Vorsteuerabzugsberechtigung : Nachweise müssen 10 Jahre aufbewahrt werden Innergemeinschaftliche Lieferungen: besondere Dokumentationspflichten Reverse-Charge-Verfahren: verlängerte Aufbewahrungsfristen möglich Folgen bei Verstoß gegen Aufbewahrungspflichten Die Nichteinhaltung der gesetzlichen Aufbewahrungsfristen für Steuerunterlagen kann schwerwiegende rechtliche und finanzielle Konsequenzen haben: Steuerrechtliche Sanktionen Schätzungsbefugnis der Finanzverwaltung Bei fehlenden Unterlagen kann das Finanzamt nach § 162 AO die Besteuerungsgrundlagen schätzen Schätzungen fallen meist zu Ungunsten des Steuerpflichtigen aus Mehrsteuern und Zinsen in erheblicher Höhe können entstehen Beweislastumkehr: Der Steuerpflichtige muss die Richtigkeit seiner Angaben beweisen Bußgelder und Strafen Ordnungswidrigkeiten nach § 378 AO: Bußgelder bis zu 25.000 Euro Bei vorsätzlichem Handeln: Steuerstraftaten nach § 370 AO mit Freiheitsstrafe bis zu 5 Jahren Verwarnungsgelder bei geringfügigen Verstößen Zusätzliche Zinsen von 6% pro Jahr bei Nachzahlungen Verwerfung der Buchführung Bei schwerwiegenden Mängeln kann die gesamte Buchführung als nicht ordnungsgemäß verworfen werden Folge: Schätzung aller betrieblichen Einkünfte Verlust des Vorsteuerabzugs bei fehlenden Rechnungen Nachzahlungen können erhebliche Liquiditätsprobleme verursachen Datenschutzrechtliche Konsequenzen DSGVO-Verstöße bei zu langer Aufbewahrung Verstoß gegen das Prinzip der Datensparsamkeit nach Art